


신한 슈퍼SOL - 신한 유니버셜 금융 앱
4,132.81K Arvustused
Rakenduse andmed
- Versioon
- 20.0.20
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Shinhan Bank
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsis AppCompare
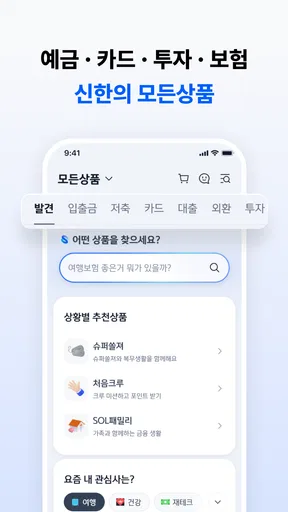
Shinhan SuperSOL on Shinhan Banki universaalne finantsrakendus, mis koondab igapäevase pangakasutuse ühe mobiilse vaate alla. Mina vaataksin sellele eelkõige kui Shinhan Banki klientidele mõeldud kesksele tööriistale, mitte lihtsalt järjekordsele rahaäpi laadsele rakendusele. Kui sinu eesmärk on oma pangatoiminguid telefonist hallata, võib see olla mugavam kui eraldi veebilehe kasutamine, kuid esimene kasutuskord nõuab veidi kannatlikkust.
Rakendus on tasuta ja sobib PEGI 3 vanusemärgise järgi ka väga laiale kasutajaskonnale. Selle populaarsus on suur: allalaadimisi on üle kümne miljoni ning keskmine hinne on 4,1. Need numbrid ei tähenda automaatselt, et kogemus on kõigile ühesugune, kuid annavad märku, et tegemist ei ole väikese niširakendusega. Mina hindaksin seda Androidi kasutajale, kellel on vaja Shinhaniga seotud rahaasju teha liikvel olles ja kes eelistab üht rakendust mitmele eraldi kanalile.
Esimene kasutuskord võib takerduda just seadistuse taha
Minu kogemuse põhjal ei ole finantsrakenduse kõige keerulisem osa tavaliselt põhiekraan, vaid sinna jõudmine. Shinhan SuperSOLi puhul tasub enne alustamist kontrollida, et telefoni operatsioonisüsteem oleks toetatud. Praegune versioon 20.0.20 vajab vähemalt Androidi 6.0, seega väga vana seade võib olla esimene võimalik takistus.
Samuti on mõistlik paigaldada rakendus ainult ametlikust rakendusepoest ja kasutada oma panga tavapäraseid kliendiandmeid. Finantsrakenduse puhul ei soovita ma kiirustada tundmatute failide, juhuslike juhendite ega kõrvaliste sisselogimislehtedega. Kui rakendus palub teha uuenduse, lõpetaksin seadistamise asemel esmalt uuendamise, sest vana versioon võib põhjustada sisselogimise või kuva tõrkeid.
Seadistamisel aitab rahulik tööjärjekord. Mina kontrolliksin kõigepealt internetiühendust, seejärel telefoni kuupäeva ja kellaaega ning lõpuks seda, kas rakendusepoes on saadaval värskem versioon. Need on lihtsad kontrollid, kuid pangarakenduse turvaline ühendus võib ebatäpse seadmekella või ebastabiilse võrgu tõttu ebaõnnestuda. Kui kasutad avalikku Wi-Fi-võrku, prooviksin konto avamist pigem mobiilse andmeside või usaldusväärse koduvõrgu kaudu.
Kõige kasulikum ettevalmistus on teha seadistus ajal, mil sul ei ole kiiret ülekannet vaja. Kui konto aktiveerimine, identiteedi kontroll või turvakinnitused võtavad oodatust rohkem aega, ei jää sa vähemalt ootamatu maksetähtaja surve alla. See on väike, kuid oluline erinevus meelelahutusrakenduse ja pangarakenduse vahel.
Mida kontrollida enne, kui arvad, et rakendus on katki
Kui sisselogimine ei õnnestu, ei tähenda see kohe, et Shinhan SuperSOL on vigane. Esmalt vaataksin, kas probleem puudutab ainult seda rakendust või ka teisi turvalist ühendust vajavaid teenuseid. Kui kogu internet on aeglane, võib põhjus olla võrgus. Kui telefonis on väga vähe vaba ruumi või taustal töötab palju rakendusi, võib käivitumine olla aeglasem kui tavaliselt.
Tasub enne valimist lugeda

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske
Järgmine mõistlik samm on rakenduse täielik sulgemine ja uuesti avamine. Androidis võib aidata ka telefoni taaskäivitamine, eriti pärast süsteemi- või rakenduseuuendust. Ma ei kustutaks kohe rakenduse andmeid ega eemaldaks rakendust, sest finantsrakenduste puhul võib see tähendada, et pead turvakontrolli uuesti läbima. Enne drastilisemaid samme tasub proovida lihtsamaid.
Kui probleem ilmneb ainult kindlas toimingus, pane tähele, millises etapis see juhtub. Kas rakendus ei avane, sisselogimine ei lõpeta, kontoandmed ei ilmu või kinnitamine katkeb? Selline eristus aitab vältida olukorda, kus parandad vale asja. Näiteks võib põhiekraan avaneda normaalselt, kuid üks konkreetne toiming sõltuda võrguühendusest või täiendavast autentimisest.
Ka teavituste ja ekraanil kuvatavate juhiste tähelepanelik lugemine on tähtis. Pangarakendused kasutavad sageli kinnitusi, mis võivad tunduda kasutajale liigse lisasammuna, kuid hoiavad ära juhuslikud toimingud. Kui vajutad järjest tagasi, sulged rakenduse või vahetad äpi kinnituse ajal teise rakenduse vastu, võib töövoog katkeda ilma selge veateateta.
Igapäevane töövoog: vähem rakenduste vahetamist, rohkem tähelepanu
Shinhan SuperSOLi peamine väärtus on minu jaoks see, et igapäevased rahaasjad saab koondada samasse mobiilsesse keskkonda. Selle asemel et avada arvutis panga veebileht, otsida õige menüü ja kontrollida toimingut hiljem telefonist, saad alustada ja lõpetada töö ühe seadme kaudu. Väikeste, sageli korduvate pangatoimingute puhul säästab see eelkõige konteksti vahetamist.
Praktiline näide on olukord, kus oled poest lahkumas ja tahad enne järgmist sõitu kontrollida, kas kontol on vajalik summa olemas. Mina eelistaksin sellises olukorras rakendust veebibrauserile, sest telefon on käepärast ja rakenduse kasutusloogika saab muutuda harjumuseks. Samas ei soovitaks ma kiirustades kinnitada ühtegi makset või ülekannet enne, kui saaja, summa ja konto on tegelikult üle kontrollitud.
Üks kasulik harjumus on jagada tegevus kaheks: esmalt andmete vaatamine, seejärel toimingu kinnitamine. Kui rakendus tundub aeglane, ära vajuta kinnitamisnuppu korduvalt. Korduv vajutamine võib tekitada ebakindluse, kas toiming läks läbi üks kord, mitu korda või üldse mitte. Mina ootaksin vastust, kontrolliksin seejärel tehingu staatust ja alles siis prooviksin uuesti.
See on koht, kus mobiilipangandus erineb tavalisest finantsjälgimise rakendusest. Eelarveäpid võivad olla paremad kulude kategooriatesse jagamisel või mitme panga andmete koondamisel, kuid Shinhan SuperSOLi mõte on otsesem: kasutada Shinhan Banki teenuseid ühest rakendusest. Kui sul on mitu panka ja otsid peamiselt ülevaatlikku isikliku eelarve tööriista, ei pruugi pangapõhine rakendus olla parim keskpunkt.
Kui töövoog katkeb, jätka kontrollitud sammudega
Kui rakendus sulgub või ühendus katkeb pärast seda, kui oled juba toimingu kinnitanud, ei alustaks ma kohe uuesti. Esmane küsimus on, kas toiming võis siiski serverisse jõuda. Kontrolliksin pärast rakenduse uuesti avamist konto- või tehinguülevaadet, mitte ei saadaks sama korraldust pimesi uuesti. See ettevaatus on eriti oluline ülekannete ja muude rahaliste toimingute puhul.
Kui ekraan jääb laadima, proovi esmalt võrku vahetada ja rakendus uuesti avada. Kui telefonis on aktiivne andmesääst või ühendus katkeb ekraani lukustumisel, võib töövoog katkeda just kinnituse ajal. Ma ei muudaks korraga mitut telefoni seadet, sest siis on hiljem raske aru saada, milline muudatus aitas.
Kui sisselogimisega seotud probleem püsib, on mõistlik kontrollida, kas sisestatud andmed on täpselt õiged, ilma neid kiirustades korduvalt proovimata. Liiga palju ebaõnnestunud katseid võib muuta taastamise ebamugavamaks. Sellises olukorras kasutaksin Shinhan Banki ametlikku kliendituge või rakenduse enda juhiseid, mitte otsiks abi juhuslikust kommentaarist või mitteametlikust videost.
Rakenduse eemaldamine ja uuesti paigaldamine oleks minu jaoks viimane tavapärane samm, mitte esimene. Seda võiks kaaluda siis, kui rakendus ei käivitu ka pärast telefoni taaskäivitamist ja uuenduse kontrollimist. Enne eemaldamist veenduksin, et tead, milliseid pangaga seotud kinnitusi või sisselogimisandmeid võid uuesti vajada. Mugavuse nimel ei tasu muuta taastamisprotsessi endale keerulisemaks.
Millal ei ole süüdlane rakendus
Finantsrakenduse kasutaja kipub nägema iga tõrget äpi probleemina, kuid tegelik põhjus võib olla mujal. Kui ainult üks toiming ei tööta, võivad rolli mängida konto seisund, turvakinnitus, teenuse ajutine kättesaadavus või sisestatud andmete vorm. Rakenduse uuesti avamine ei lahenda olukorda, kui takistus on seotud sinu kontoga.
Samuti ei maksa eeldada, et rakendus töötab samamoodi igas telefonis. Toetatud minimaalne Androidi versioon ei tähenda, et iga vana seadme jõudlus või tootja enda süsteemimuudatus annab sama tulemuse kui uuem telefon. Kui äpp töötab sõbra seadmes, kuid mitte sinu omas, tasub võrrelda operatsioonisüsteemi versiooni ja rakenduse ajakohasust, mitte kohe järeldada, et konto on vigane.
Turvarakendused, reklaamiblokeerijad või agressiivsed aku säästmise režiimid võivad mõnikord mõjutada taustal töötavaid kinnitusi ja teavitusi. Ma ei lülitaks turvafunktsioone pimesi välja, kuid kontrolliksin, kas telefon piirab rakenduse taustatööd või teavitusi. Kui selline kontroll tekitab ebakindlust, on parem pöörduda ametliku toe poole kui muuta mitut kaitse-seadet korraga.
Oluline on ka mõista, kellele see rakendus mõeldud on. Shinhan Banki olemasolevale kliendile võib see olla loogiline keskpunkt, kuid inimene, kellel puudub Shinhaniga pangasuhe, ei saa sellest tõenäoliselt sama kasu. Kui soovid ainult aktsiakursse jälgida, kulusid analüüsida või eri pankade saldosid ühte kohta tuua, vaataksin pigem vastava otstarbega rakendust. See ei ole universaalne finantsplaneerija lihtsalt sellepärast, et nimi viitab universaalsele rahanduskeskkonnale.
Usaldus, versioon ja kasutusmugavus
Arendajana on märgitud Shinhan Bank, mis annab rakendusele selge seose panga enda teenustega. See on minu silmis parem lähtekoht kui tundmatu kolmanda osapoole rakendus, eriti siis, kui tuleb teha kontoga seotud toiminguid. Samal ajal ei tähenda panga nimi, et iga kasutaja leiab menüüd kohe üles. Keskse rakenduse eelis on funktsioonide koondamine, kuid selle kõrvalmõju võib olla suurem menüüde hulk.
Versioon 20.0.20 näitab, et rakendus on aktiivselt kasutatavas tarkvaras, mitte ammu hüljatud tööriist. Mina hoiaksin automaatsed uuendused või regulaarse käsitsi kontrolli mõistlikult korras, sest pangarakenduse puhul võivad uuendused puudutada nii ühilduvust kui ka turvalist kasutust. Enne olulist reisi või makset ei teeks ma siiski viimase hetke uuendust, kui sul ei ole aega rakendust pärast uuesti avada ja sisse logida.
Keskmine hinne 4,1 umbes saja neljateistkümne tuhande hinnangu põhjal viitab üldiselt korralikule, kuid mitte veatule kogemusele. Mina loeksin seda realistliku signaalina: rakendus on paljudele piisavalt hea, kuid pangarakendustes võivad seadme, konto ja võrgu erinevused hinnet tugevalt mõjutada. Arvukad kasutajad ei garanteeri, et sinu konkreetne seadistus probleemideta töötab.
Rakendus on olnud saadaval alates 27. juunist 2012, mis annab sellele pika kasutusloo. See võib olla pluss kasutajale, kes eelistab väljakujunenud pangakanalit uuele finantsrakendusele. Teisest küljest tähendab pika ajalooga teenus sageli seda, et menüüsse on kogunenud rohkem võimalusi kui inimene igapäevaselt vajab. Mina võtaksin alguses kasutusele ainult need vaated ja toimingud, mida päriselt vajad, ning õpiksin ülejäänut järk-järgult.
Kellele soovitan ja kellele mitte
Soovitaksin Shinhan SuperSOLi eelkõige Shinhan Banki kliendile, kes tahab oma pangatoiminguid telefonist teha ja eelistab pangaga seotud rakendust eraldi eelarvetööriistale. See sobib ka kasutajale, kes liigub palju ning ei taha iga konto kontrollimise pärast arvutit avada. Tasuta hind eemaldab proovimise rahalise barjääri, kuigi konto ja teenuste kasutamisega seotud pangatingimused on endiselt eraldi küsimus.
Ma ei valiks seda esimesena inimesele, kes peab haldama mitme panga kontosid ühtse eelarvevaate kaudu. Samuti ei ole see minu arvates parim valik kasutajale, kes soovib ainult väga lihtsat saldokontrolli ja tunneb end suurema menüüga rakendustes ebamugavalt. Sellisel juhul võib panga veebiversioon või väiksema ulatusega tööriist tunduda selgem, isegi kui see on vähem mugav.
Vanema Android-telefoniga kasutaja peaks alustama ühilduvuse kontrollist, mitte alles pärast paigaldamist probleemide otsimisest. Uuem seade ei muuda rakendust automaatselt paremaks, kuid piisav süsteemitugi, vaba salvestusruum ja stabiilne ühendus vähendavad tarbetut hõõrdumist. Kui telefon on tööks kriitiline ja pangarakendus on oluline, hoiaksin alles ka alternatiivse ligipääsuvõimaluse, näiteks panga ametliku veebikanali.
Minu lõplik hinnang on tasakaalus: Shinhan SuperSOL on praktiline mobiilne finantsrakendus neile, kelle igapäevane pangasuhe käib Shinhan Banki kaudu. Selle tugevus on koondatud ligipääs ja võimalus rahaasju telefonist korraldada; nõrgem külg on see, et seadistus, kinnitused ja katkestatud töövood nõuavad tähelepanu. Kui kontrollid enne kasutamist Androidi toe, võrgu, uuenduse ja turvakinnituste põhitõdesid ning ei korda katkestatud tehingut pimesi, muutub kogemus märksa rahulikumaks. Mina soovitaksin seda proovida just olemasoleval Shinhani kliendil, kuid mitme panga koondhalduseks või puhtaks eelarveanalüüsiks valiksin teistsuguse tööriista.
Rakenduse PEGI 3 märgis ja tasuta kättesaadavus teevad alustamise lihtsaks, kuid otsus peaks lähtuma sinu pangasuhtest, mitte ainult allalaadimise mugavusest. Kui Shinhan Bank on sinu peamine pank, võib see olla telefonis üks vajalikumaid rakendusi. Kui ei ole, jääb selle keskne väärtus sinu jaoks tõenäoliselt kasutamata.
Enne paigaldamist mõtle läbi, millist ligipääsu vajad
Kui kasutad panga teenuseid eri olukordades, tasub endalt küsida, millised toimingud peavad telefonis alati käepärast olema ja milliseid teed harva. Nii väldid ootust, et üks mobiilirakendus asendab korraga eelarvearvestuse, investeerimisülevaate ja kõigi pankade koondvaate. Minu jaoks on realistlikum hinnata seda selle järgi, kui hästi toetab see minu enda Shinhaniga seotud igapäevast pangandust.
Samuti tasub juba alguses mõelda, kuidas toimid siis, kui telefon kaob, aku saab tühjaks või sisselogimine ei õnnestu. Ma ei hoiaks pangaga seotud paroole nähtavas märkmes ega jagaks kinnituskoodi kellelegi, kes end toe esindajana tutvustab. Selline ettevalmistus ei ole rakenduse erifunktsioon, vaid praktiline osa mobiilipanga kasutamisest: kiire ligipääs on kasulik ainult siis, kui sinu konto jääb sinu kontrolli alla.
Väärtus tuleb harjumusest, mitte funktsioonide hulgast
Minu jaoks ei mõõdaks ma rakenduse kasu selle järgi, kui palju menüüsid see sisaldab, vaid selle järgi, kas see vähendab päriselt samme sinu tavalises pangapäevas. Kui avad konto sageli telefonis, kasutad sama kanalit toimingute alustamiseks ja kontrollid tulemuse enne uuesti proovimist, võib koondatud töövoog olla väärtuslikum kui eraldi veebilehe ja mitme abirakenduse vahel liikumine.
Kui kasutad panka harva, võib rakenduse paigaldamine tähendada hoopis uut asja, mida uuendada, kaitsta ja meeles pidada. Sellisel juhul ei pruugi mobiilne ligipääs anda piisavalt igapäevast kasu, et muuta sinu harjumusi. Tasuta kasutus tähendab, et proovimine ei nõua rakenduse eest maksmist, kuid sinu aeg ja tähelepanu on samuti väärtuslikud; hoia see ainult siis, kui see päriselt lihtsustab sinu pangatoiminguid.
Millal on veebikanal või muu tööriist parem
Kui teed pika ja keeruka pangatoimingu, vajad suurt ekraani või tahad korraga võrrelda mitut dokumenti, võib arvuti veebikanal olla telefonist mugavam. Mobiilirakenduse eelis on käepärasus, mitte see, et iga ülesanne oleks väiksel ekraanil lihtsam. Mina valiksin kanali töö järgi: kiireks kontrolliks telefon, pikemaks süvenemiseks veebibrauser ning mitme panga kulude võrdlemiseks spetsiaalne finantsülevaate tööriist.
Enne reisi või olulist makset tasub ka läbi mõelda, kas sul on ligipääs vajalikule telefoninumbrile ja kas saad vajaduse korral panga ametlikku tuge kasutada. Turvakinnitused võivad olla konto kaitsmiseks vajalikud, kuid need tähendavad, et seade ja kasutaja peavad olema õigel ajal kättesaadavad. Kui sul pole võimalik kinnitusi vastu võtta, ära jäta olulist pangatoimingut viimasele minutile.
Minu otsus: hea valik õige pangasuhte korral
Shinhan SuperSOLi puhul on kõige olulisem küsimus lihtne: kas Shinhan Bank on sinu jaoks päriselt igapäevane pank? Kui vastus on jah ja tahad tavapäraseid pangatoiminguid liikvel olles hallata, on tasuta rakendust mõistlik proovida. Kui ootad sõltumatut eelarveabilist või kõigi pankade koondrakendust, ei tasu nime põhjal eeldada, et see täidab sama rolli.
Mina soovitaksin alustada rahulikul hetkel, kontrollida ühilduvust ja õppida selgeks need töövood, mida päriselt kasutad. Ära hinda rakendust ainult esimese sisselogimise põhjal, kuid ära ka jää püsiva hõõrdumisega leppima, kui sinu vajadustele sobib paremini panga veebikanal või muu finantsrakendus. Selle väärtus on kõige selgem siis, kui see sobitub sinu olemasoleva pangasuhtega ega sunni sind oma rahaasju selle ümber ümber korraldama.
Plussid
- Üks rakendus koondab panganduse
- maksed
- investeerimise ja kindlustuse.
- Sisselogimine on mugav biomeetria või PIN-koodiga.
- Isikupärastatud menüü aitab sageli kasutatavad teenused kiiremini leida.
- Tehingute ja kaartide haldamine on võimalik mobiiltelefonist igal ajal.
- Rakendus pakub finantstoodete ja kampaaniate kohta jooksvaid teavitusi.
Miinused
- Kõik funktsioonid ei pruugi olla kättesaadavad ilma Shinhan Banki kliendiks olemata.
- Rohked teenused võivad esmakasutajale muuta rakenduse menüü keerukaks.
- Mõned toimingud nõuavad täiendavat identiteedi- või turvakontrolli.
- Korea-keskne sisu ja terminoloogia võivad väliskasutajale olla raskesti mõistetavad.
- Rakendus võib vanemates seadmetes või aeglase ühenduse korral aeglaselt töötada.
Korduma kippuvad küsimused: 신한 슈퍼SOL - 신한 유니버셜 금융 앱
Mis on 신한 슈퍼SOL ja milliseid teenuseid see rakendus pakub?
신한 슈퍼SOL ehk Shinhan SuperSOL on Shinhan Financial Groupi universaalne finantsrakendus, mis koondab ühte kohta panganduse, kaartide, investeerimise, laenude ja kindlustusega seotud teenuseid. Rakenduse kaudu saab kasutaja kontrollida kontojääki, teha ülekandeid, hallata maksekaarte ning vaadata erinevaid finantstooteid. Täpne teenuste valik võib sõltuda kasutaja profiilist, registreeritud toodetest ja asukohast.
Kas rakenduse kasutamiseks peab olema Shinhan Banki klient?
Enamik 신한 슈퍼SOLi põhifunktsioone on mõeldud Shinhan Financial Groupi klientidele ning täielikuks kasutamiseks tuleb tavaliselt läbida konto loomine ja isikusamasuse tuvastamine. Mõnda infot, kampaaniaid või finantstoodete tutvustusi võib olla võimalik vaadata ka ilma aktiivse kontota, kuid ülekanded, kontohaldus ja muud tundlikud toimingud eeldavad sobivat Shinhaniga seotud toodet ning registreeritud kasutajat.
Kas 신한 슈퍼SOL on turvaline ja milliseid sisselogimisviise see toetab?
Rakendus kasutab finantsteenustele tavapäraseid turvameetmeid, näiteks parooli või PIN-koodi, seadme tuvastamist, ühekordseid kinnitusi ja võimaluse korral biomeetrilist autentimist. Turvalisus sõltub siiski ka kasutaja enda käitumisest. Rakendus tuleks paigaldada ainult ametlikust rakendustepoest, telefoni ei tohiks jagada teistega ning kahtlaseid sõnumeid või sisselogimislinke tuleb vältida.
Kas välismaalased saavad 신한 슈퍼SOLi kasutada ja kas rakendus on saadaval inglise keeles?
Rakenduse kasutusvõimalused sõltuvad Shinhanis registreeritud isikuandmetest, konto tüübist, telefoninumbrist ja autentimisest. Välismaalasel võib olla võimalik teenuseid kasutada, kui vajalikud tingimused on täidetud, kuid registreerimine ja kõik funktsioonid ei pruugi olla sama lihtsad kui Korea kodanikul. Enne allalaadimist tasub kontrollida rakenduse keelevalikuid, sest põhisisu võib olla peamiselt korea keeles.
Kas 신한 슈퍼SOLi kasutamine on tasuta ja kas tehingutega võivad kaasneda lisatasud?
Rakenduse allalaadimine ja paljude igapäevaste funktsioonide kasutamine ei pruugi eraldi tasu maksta, kuid see ei tähenda, et kõik teenused oleksid tasuta. Ülekannete, kaartide, välismaksete, investeerimise, laenude või muude finantstoodetega võivad kaasneda teenustasud, intressid või muud kulud. Enne tehingu kinnitamist tuleks alati kontrollida kuvatud tasusid ning konkreetse toote tingimusi.


